

FIFGO: Pembiayaan & Bayar
oleh FIFGROUP DEV. TEAM
4,0
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,0
- Harga
- Free
- Unduh
- 1.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
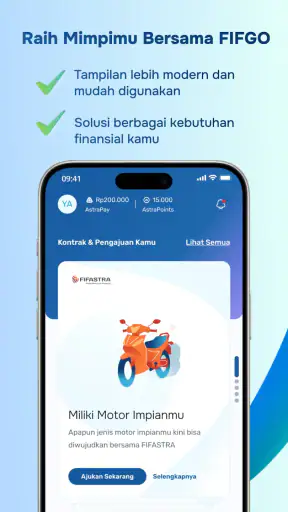
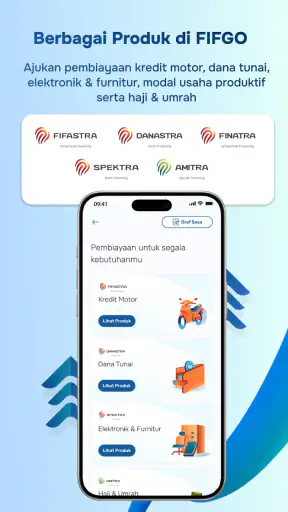
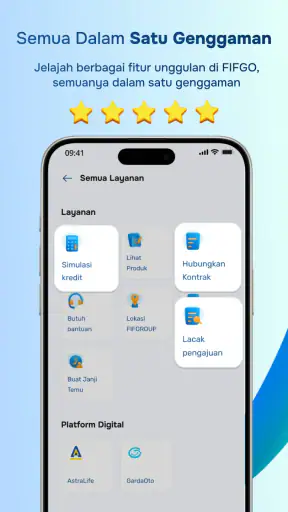
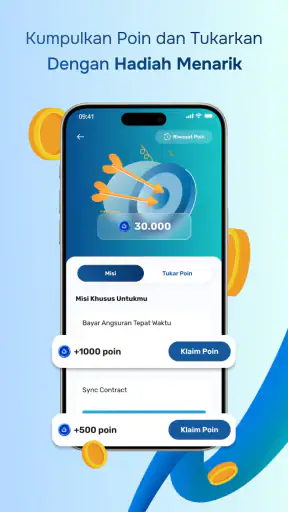
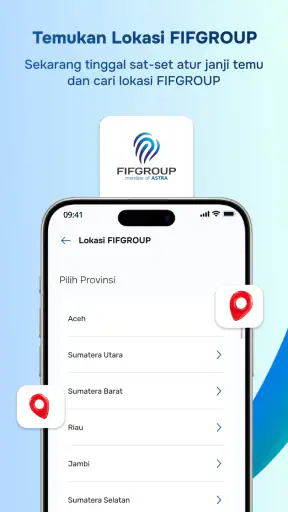
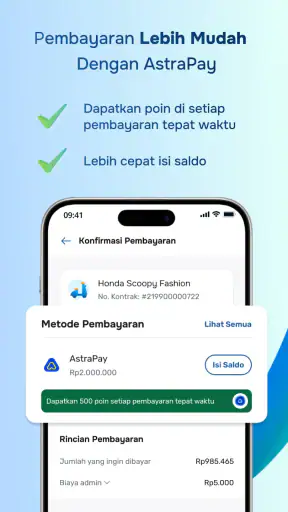
 Analisis oleh Getfullapps
Saya menilai FIFGO terutama dari tugas yang memang dibutuhkan pelanggan FIFGROUP: memeriksa informasi pembiayaan dan mengurus angsuran lewat ponsel. Untuk kebutuhan itu, aplikasi khusus terasa lebih terarah daripada mencari-cari catatan lama atau membuka layanan umum yang menangani banyak jenis tagihan. Nilainya bagi saya terletak pada fokusnya, bukan pada upaya menggantikan semua alat keuangan yang sudah dipakai sehari-hari.
FIFGO dibuat oleh FIFGROUP DEV. TEAM dan merupakan aplikasi keuangan gratis untuk Android. Saya melihatnya sebagai pendamping bagi orang yang sudah memiliki hubungan pembiayaan dengan FIFGROUP, atau sedang mencari akses informasi yang berkaitan dengan layanan perusahaan tersebut. Jika tidak punya urusan pembiayaan di sana, alasan untuk memasangnya tentu jauh lebih kecil.
Harapan kecepatan: fokus pada alur, bukan sekadar cepat membuka
Untuk aplikasi pembayaran, saya tidak hanya menganggap waktu membuka halaman sebagai ukuran kecepatan. Yang lebih penting adalah apakah saya dapat menemukan informasi kontrak, memahami nominal, menjalankan pembayaran, lalu mengetahui hasilnya tanpa kehilangan konteks. Pada FIFGO, saya akan menilai pengalaman berdasarkan rangkaian itu, bukan mengharapkan setiap tahap selalu selesai seketika.
Kecepatan yang terasa juga dipengaruhi oleh kesiapan pengguna. Jika informasi kontrak sudah tersedia dan koneksi ponsel cukup baik, saya dapat langsung berkonsentrasi pada pemeriksaan dan pembayaran. Sebaliknya, harus mencari dokumen di tengah proses atau berpindah-pindah aplikasi ketika sedang terburu-buru dapat membuat pengalaman terasa lambat meskipun masalahnya bukan semata-mata pada aplikasi.
Saat aplikasi dipakai untuk beberapa kebutuhan sekaligus
Pemakaian yang lebih berat bagi saya bukan membuka banyak menu tanpa tujuan, melainkan menyelesaikan beberapa urusan pembiayaan dalam satu kesempatan: memeriksa kontrak, meninjau kewajiban, membayar, dan kemudian melihat informasi promo. Agar alurnya tidak bercampur, saya akan menuntaskan satu tugas dan mencatat hasilnya sebelum beralih ke tugas lain. Kebiasaan ini juga memudahkan saya mengetahui tahap mana yang perlu diperiksa bila hasil pembayaran belum tampak seperti yang diharapkan.
Jika mengelola lebih dari satu kontrak, saya akan berhenti sejenak untuk mencocokkan identitas pembiayaan sebelum mengonfirmasi transaksi. Itu sedikit memperpanjang alur, tetapi lebih aman daripada mengandalkan ingatan. Aplikasi yang dekat dengan layanan pembiayaan membantu memberi konteks, sementara tanggung jawab memastikan kontrak yang benar tetap ada pada saya.
Keandalan sebagai rangkaian pemeriksaan
Saya lebih percaya pada proses yang menyisakan ruang untuk memeriksa hasil daripada pada kesan bahwa transaksi selesai hanya karena layar berubah. Sesudah membayar, saya akan mencari konfirmasi yang tersedia dan menyimpan catatan atau bukti dari kanal pembayaran. Jika status belum berubah, saya tidak akan langsung mengulangi pembayaran; saya akan memeriksa bukti transaksi terlebih dahulu dan mengecek lagi setelah koneksi lebih baik.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Cara tersebut penting ketika ada perpindahan dari FIFGO ke kanal pembayaran lain. Saya perlu mempertahankan konteks: kontrak mana yang sedang diurus, berapa jumlah yang ditinjau, dan bukti apa yang menandakan proses selesai. Langkah-langkah itu tidak menjamin setiap transaksi bebas hambatan, tetapi membuat saya lebih siap menelusuri masalah tanpa mengambil keputusan tergesa-gesa.
Batas perangkat dan kebiasaan penggunaan
Aplikasi ini dapat digunakan pada perangkat Android dengan sistem operasi minimum 7.0. Bagi saya, syarat itu membuatnya relevan untuk sejumlah ponsel Android yang tidak memakai sistem terbaru, tetapi pengguna tetap perlu memastikan perangkatnya memenuhi batas tersebut sebelum mengandalkannya untuk urusan pembayaran. FIFGO gratis, memiliki rating usia 3+, dan versi yang tercantum saat ini adalah 3.0.22.
Saya tidak akan menyimpulkan bahwa aplikasi pasti ringan atau selalu stabil pada semua ponsel hanya dari kompatibilitas sistem operasi. Kondisi perangkat, kualitas koneksi, dan cara pengguna berpindah antarproses dapat memengaruhi kelancaran. Bila ponsel sedang lambat atau jaringan tidak meyakinkan, saya akan menunda transaksi sampai bisa memeriksa setiap tahap dengan tenang, bukan menekan tombol berulang kali.
FIFGO dirilis pada 26 April 2019. Di toko aplikasi, rata-rata ratingnya 4,0, dengan sekitar dua puluh ribu rating, sekitar dua belas ribu ulasan, dan lebih dari satu juta pemasangan. Bagi saya, jangkauan tersebut menunjukkan bahwa aplikasi ini sudah digunakan secara luas, tetapi tidak menjadi jaminan bahwa pengalaman setiap orang atau setiap perangkat akan identik.
Dari kebutuhan pembayaran sampai hasil yang diharapkan
Saya akan membahas FIFGO dari sudut pandang kebutuhan yang paling masuk akal: memeriksa informasi pembiayaan dan menyiapkan pembayaran dengan lebih teratur. Fokus khusus seperti ini bisa membantu saya menjaga konteks kontrak, terutama saat mengurus angsuran sambil menjalani rutinitas harian. Dari sana, saya menilai bukan hanya kemudahan memulai, tetapi juga bagaimana pengguna dapat memastikan hasilnya.
Memulai dari situasi yang tepat
Alur paling masuk akal dimulai saat saya perlu mengetahui detail kontrak atau membayar angsuran. Dalam situasi seperti ini, membuka aplikasi khusus dari penyedia pembiayaan terasa lebih terarah daripada mencari nomor pembayaran melalui pesan lama, kertas kontrak, atau bertanya ulang kepada petugas. Saya bisa menjadikan FIFGO sebagai titik awal untuk memeriksa informasi yang berkaitan dengan kontrak dan melanjutkan ke pembayaran.
Ini juga membantu ketika saya sedang mengatur pengeluaran bulanan. Daripada hanya mengandalkan ingatan tentang tanggal jatuh tempo, saya dapat membiasakan diri membuka aplikasi sebelum melakukan pembayaran. Kebiasaan sederhana ini penting karena pembayaran pembiayaan biasanya membutuhkan perhatian pada identitas kontrak dan jumlah yang benar, bukan sekadar menekan tombol transfer.
Saya menyukai pendekatan yang berpusat pada kontrak karena mengurangi risiko mencampur pembayaran pembiayaan dengan transaksi lain. Namun, manfaat tersebut paling terasa bagi pelanggan FIFGROUP. Jika kebutuhan saya hanya membayar tagihan internet, listrik, atau berbagai layanan dalam satu aplikasi, platform pembayaran umum kemungkinan terasa lebih praktis.
Menelusuri informasi sebelum membayar
Langkah yang sebaiknya tidak dilewati adalah memeriksa detail kontrak terlebih dahulu. Saya akan memastikan akun atau identitas pembiayaan yang muncul memang milik saya, lalu mencocokkan informasi yang ditampilkan dengan dokumen atau catatan pribadi. Proses ini mungkin terasa berlebihan untuk pembayaran rutin, tetapi justru berguna ketika saya memiliki lebih dari satu kontrak atau sedang menggunakan perangkat baru.
Di sinilah FIFGO berbeda dari loket pembayaran biasa. Loket dapat membantu menyelesaikan transaksi, tetapi saya biasanya tidak mendapatkan ruang yang sama untuk meninjau informasi kontrak secara mandiri sebelum membayar. Sebaliknya, aplikasi khusus seperti ini memberikan konteks yang lebih dekat dengan sumber layanan. Trade-off-nya, saya harus memastikan data masuk dan akun digunakan dengan benar sebelum melanjutkan.
Untuk pengguna baru, saya menyarankan menyiapkan informasi yang berkaitan dengan kontrak sebelum membuka aplikasi. Tujuannya bukan mempercepat secara membabi buta, melainkan menghindari berhenti di tengah alur karena harus mencari dokumen. Saya juga akan membaca setiap ringkasan transaksi sebelum mengonfirmasi, terutama jika pembayaran dilakukan menjelang batas waktu.
Menyelesaikan pembayaran dan memeriksa hasilnya
Setelah informasi kontrak sesuai, alur berlanjut ke pembayaran angsuran. Pada tahap ini, saya memperlakukan aplikasi sebagai alat bantu pengelolaan, bukan sebagai alasan untuk mengabaikan bukti transaksi dari metode pembayaran yang digunakan. Setelah proses selesai, saya akan menyimpan atau mencatat konfirmasi yang tersedia dan memeriksa kembali status pembayaran di aplikasi ketika diperlukan.
Langkah pemeriksaan ulang adalah salah satu kebiasaan paling berguna. Dalam transaksi keuangan, layar yang sudah kembali ke halaman utama belum tentu menjadi alasan untuk langsung menutup aplikasi. Saya ingin memastikan bahwa proses benar-benar tercatat, terutama jika koneksi sedang tidak stabil atau aplikasi berpindah ke layanan pembayaran lain. Jika status belum berubah, saya tidak akan mengulang pembayaran secara spontan sebelum memeriksa riwayat atau konfirmasi yang ada.
FIFGO terasa lebih bermanfaat ketika saya menggunakannya sebagai rangkaian kerja: cek kontrak, tinjau jumlah, lakukan pembayaran, lalu simpan hasilnya. Banyak orang hanya memikirkan langkah ketiga, padahal dua langkah sebelum dan sesudahnya membantu mengurangi kesalahan. Inilah salah satu keunggulan praktis aplikasi khusus pembiayaan dibandingkan sekadar memakai kanal pembayaran yang hanya menampilkan nominal.
Handoff antara aplikasi, pengguna, dan kanal pembayaran
Bagian yang perlu dipahami adalah bahwa aplikasi tidak selalu menjadi satu-satunya tempat dalam seluruh proses. Ada kemungkinan alur pembayaran melibatkan kanal atau metode lain, sehingga saya harus memperhatikan perpindahan dari FIFGO ke tahapan berikutnya. Pada titik perpindahan itu, detail kontrak, nominal, dan status transaksi menjadi hal yang harus saya cocokkan, bukan sekadar mengandalkan tampilan singkat.
Handoff semacam ini menentukan apakah pengalaman terasa mulus atau membingungkan. Jika saya terburu-buru, saya bisa kehilangan konteks ketika berpindah dari informasi kontrak ke pembayaran. Karena itu, saya menyarankan membaca halaman konfirmasi secara menyeluruh dan tidak menekan tombol kembali hanya karena proses terasa lama. Untuk transaksi keuangan, beberapa detik tambahan untuk memeriksa detail jauh lebih masuk akal daripada menebak-nebak apakah pembayaran sudah berjalan.
Aplikasi ini juga dapat menjadi tempat untuk melihat promo resmi FIFGROUP. Bagi saya, bagian promo sebaiknya dianggap sebagai informasi tambahan, bukan alasan utama mengambil pembiayaan. Saya akan membaca syarat dan ketentuan yang menyertai penawaran sebelum menganggapnya relevan. Promo yang terlihat menarik belum tentu sesuai dengan kebutuhan, jadwal pembayaran, atau kondisi kontrak saya.
Skenario sehari-hari: membayar sebelum berangkat kerja
Bayangkan saya memiliki angsuran yang ingin diselesaikan sebelum berangkat kerja. Pada pagi hari, saya membuka FIFGO, memeriksa kontrak, memastikan nominal yang muncul sesuai catatan, lalu melanjutkan pembayaran melalui alur yang tersedia. Setelah itu, saya menunggu konfirmasi dan mencatat hasilnya sebelum menutup aplikasi. Jika status belum langsung terlihat, saya tidak mengulang transaksi; saya memeriksa bukti dari kanal pembayaran dan mencoba mengecek kembali setelah koneksi lebih baik.
Dalam skenario ini, manfaat utama bukan sekadar menghemat perjalanan ke kantor cabang atau loket. Saya mendapatkan alur yang bisa dilakukan dari ponsel dan dapat meninjau informasi sebelum membayar. Namun, alur tersebut tetap menuntut ketelitian. Jika saya sedang terburu-buru, memakai jaringan yang tidak stabil, atau tidak memiliki informasi kontrak yang diperlukan, kenyamanan aplikasi dapat berkurang.
Untuk siapa aplikasi ini paling cocok
Menurut saya, FIFGO cocok untuk pelanggan FIFGROUP yang ingin memusatkan aktivitas pembiayaan di ponsel. Aplikasi ini juga masuk akal bagi pengguna yang sering lupa menyimpan detail kontrak, ingin memeriksa informasi sebelum membayar, atau lebih nyaman mengurus angsuran tanpa harus datang langsung ke tempat layanan.
Pengguna yang baru mengenal layanan digital pun dapat memperoleh manfaat jika bersedia mengikuti alur dengan tenang. Saya tidak menyarankan langsung melakukan transaksi tanpa membaca identitas kontrak dan nominal. Aplikasi keuangan bukan tempat yang tepat untuk bereksperimen dengan menekan tombol secara acak.
Sebaliknya, aplikasi ini kurang cocok jika saya mencari satu platform untuk semua tagihan, transfer, saldo, dan pembayaran harian. Dalam kebutuhan seperti itu, dompet digital atau aplikasi perbankan mungkin lebih lengkap. FIFGO lebih spesifik, dan justru spesifikasi tersebut yang membuatnya berguna bagi pelanggan FIFGROUP tetapi kurang relevan bagi orang yang tidak memiliki kebutuhan pembiayaan dari perusahaan tersebut.
Perbandingan dengan cara pembayaran yang biasa
Dibandingkan membayar melalui loket, aplikasi menawarkan kendali yang lebih besar atas langkah pemeriksaan kontrak. Saya tidak perlu mengulang penjelasan kepada petugas setiap kali ingin melihat informasi dasar. Namun, loket atau bantuan langsung masih dapat terasa lebih nyaman bagi orang yang kesulitan menggunakan aplikasi, tidak terbiasa dengan transaksi digital, atau membutuhkan bantuan ketika terjadi masalah.
Dibandingkan aplikasi perbankan, FIFGO memiliki fokus yang lebih sempit tetapi lebih dekat dengan layanan FIFGROUP. Aplikasi bank biasanya unggul untuk mengatur banyak jenis transaksi dari satu tempat, sedangkan FIFGO berguna ketika saya ingin memulai dari data pembiayaan dan memastikan transaksi berkaitan dengan kontrak. Saya tidak akan memilih salah satunya secara mutlak; pilihan bergantung pada apakah prioritas saya adalah keluasan pembayaran atau kedekatan dengan layanan pembiayaan.
Dibandingkan mencari informasi dari mesin pencari atau pesan promosi, bagian promo resmi di dalam aplikasi berpotensi memberi konteks yang lebih relevan bagi pelanggan FIFGROUP. Meski begitu, saya tetap akan memeriksa rincian penawaran dengan hati-hati. Informasi yang muncul di aplikasi tidak menghapus kebutuhan saya untuk memahami kewajiban pembayaran dan syarat yang berlaku.
Hal yang membuat pengalaman terasa praktis
Salah satu insight yang menurut saya tidak langsung terlihat dari deskripsi singkat adalah nilai aplikasi ini sebagai alat verifikasi sebelum pembayaran. Banyak pengguna memandang aplikasi pembiayaan hanya sebagai tombol bayar, padahal pemeriksaan kontrak dapat menjadi langkah pencegahan kesalahan. Saya akan menggunakan bagian tersebut terutama ketika mengganti ponsel, mengurus lebih dari satu kontrak, atau membayar pada waktu yang tidak biasa.
Insight kedua adalah pentingnya memisahkan tiga hal: informasi kontrak, proses pembayaran, dan bukti hasil. Ketiganya mungkin terasa seperti satu alur, tetapi cara berpikir ini membantu ketika status transaksi tidak segera berubah. Saya dapat menelusuri apakah masalahnya terjadi saat data kontrak dibaca, ketika pembayaran diproses, atau setelah pembayaran menunggu pembaruan.
Insight ketiga berkaitan dengan promo. Saya tidak akan membuka bagian promo hanya saat ingin mencari potongan harga. Saya akan menggunakannya sebagai sumber informasi untuk mengetahui penawaran yang ditujukan kepada pelanggan, lalu membandingkannya dengan kebutuhan nyata. Dengan cara ini, promo tetap menjadi pelengkap, bukan pemicu keputusan finansial yang terburu-buru.
Friction yang perlu dipersiapkan
Pengalaman aplikasi keuangan sangat bergantung pada ketepatan data, kestabilan koneksi, dan perpindahan antarproses. Jika salah satu bagian tidak berjalan mulus, saya mungkin harus mengulang pemeriksaan atau menunggu status diperbarui. Ini bukan alasan untuk menganggap aplikasi gagal, tetapi memang menjadi friksi yang perlu diterima ketika mengelola transaksi keuangan secara digital.
Saya juga melihat adanya batasan dari fokus aplikasi yang spesifik. FIFGO tidak dirancang untuk menggantikan seluruh kebutuhan finansial saya. Tidak ada alasan bagi saya untuk menghapus aplikasi bank atau dompet digital hanya karena memiliki FIFGO. Justru penggunaan yang paling masuk akal adalah membiarkan masing-masing aplikasi menangani tugasnya: FIFGO untuk kebutuhan terkait FIFGROUP, sementara aplikasi lain untuk transaksi umum.
Pengguna yang mengharapkan proses tanpa pemeriksaan mungkin merasa alurnya lebih panjang dari pembayaran biasa. Bagi saya, beberapa langkah tambahan dapat diterima karena menyangkut kontrak dan angsuran. Namun, jika saya hanya ingin melakukan pembayaran cepat tanpa perlu melihat informasi pembiayaan, kanal yang sudah biasa saya gunakan mungkin terasa lebih langsung.
Kompatibilitas, usia, dan posisi aplikasinya
FIFGO tersedia untuk perangkat Android dengan minimum sistem operasi Android 7.0. Aplikasi ini berada di kategori keuangan, berstatus gratis, dan memiliki rating usia 3+, sehingga cakupan penggunaannya cukup luas dari sisi usia perangkat dan pengguna. Versi yang tercantum saat ini adalah 3.0.22, sementara aplikasi ini pertama kali dirilis pada 26 April 2019.
Di toko aplikasi, FIFGO memiliki rata-rata rating 4,0 dari sekitar dua puluh ribu rating dan sekitar dua belas ribu ulasan. Jumlah pemasangannya sudah lebih dari satu juta. Angka tersebut memberi gambaran bahwa aplikasi ini telah digunakan oleh banyak orang, tetapi saya tetap tidak menjadikannya jaminan bahwa setiap perangkat akan mengalami alur yang sama. Kecepatan, koneksi, dan kebiasaan pengguna tetap memengaruhi pengalaman.
Rating yang baik bagi saya berarti aplikasi ini cukup layak dipertimbangkan, bukan berarti semua proses selalu bebas hambatan. Untuk aplikasi yang menangani pembiayaan, kualitas pengalaman seharusnya dinilai dari kemampuan saya memeriksa detail, menyelesaikan transaksi dengan sadar, dan menemukan kembali hasilnya ketika diperlukan.
Putusan saya setelah mengikuti alurnya
Secara keseluruhan, saya merekomendasikan FIFGO kepada pelanggan FIFGROUP yang ingin mengelola pembiayaan dari ponsel dengan alur yang lebih terpusat. Nilai terbesarnya ada pada hubungan antara pengecekan kontrak, pembayaran angsuran, dan akses promo resmi. Saya merasa aplikasi ini paling berguna ketika dipakai secara disiplin, bukan hanya dibuka saat sudah terburu-buru membayar.
Saya tidak akan merekomendasikannya sebagai aplikasi keuangan utama untuk semua kebutuhan. Fokusnya memang spesifik, dan pengguna yang tidak memiliki urusan dengan FIFGROUP kemungkinan tidak mendapatkan manfaat berarti. Bagi pengguna yang membutuhkan bantuan tatap muka atau tidak nyaman menangani status transaksi secara mandiri, kanal layanan biasa mungkin tetap lebih sesuai.
Jika saya menjadi teman yang bertanya apakah perlu memasangnya, jawaban saya adalah: pasang jika Anda memiliki pembiayaan FIFGROUP dan ingin memeriksa kontrak serta membayar angsuran dari satu aplikasi khusus. Sebelum transaksi pertama, siapkan informasi kontrak, baca ringkasan pembayaran, dan simpan bukti hasilnya. Dengan kebiasaan itu, FIFGO menjadi alat pengelolaan yang praktis, bukan sekadar tombol pembayaran.
Kelebihan
- Pengajuan pembiayaan dapat dilakukan langsung dari aplikasi.
- Tersedia simulasi cicilan sebelum mengajukan pembiayaan.
- Pembayaran angsuran bisa dipantau dalam satu aplikasi.
- Informasi promo dan penawaran dapat diakses dengan mudah.
- Antarmuka cukup sederhana bagi pengguna baru.
Kekurangan
- Persetujuan pembiayaan tetap bergantung pada hasil verifikasi.
- Fitur dan layanan dapat berbeda sesuai wilayah pengguna.
- Keterlambatan pembayaran berpotensi menimbulkan denda.
- Membutuhkan koneksi internet yang stabil saat digunakan.
- Pengguna perlu memberikan data pribadi untuk proses verifikasi.
FAQ untuk FIFGO: Pembiayaan & Bayar
Apa itu aplikasi FIFGO: Pembiayaan & Bayar?
FIFGO: Pembiayaan & Bayar adalah aplikasi layanan digital dari FIFGROUP yang membantu pengguna mengakses informasi pembiayaan, memeriksa detail kontrak, melihat jadwal angsuran, serta melakukan pembayaran secara lebih praktis. Aplikasi ini ditujukan terutama bagi pelanggan FIFGROUP, sehingga fitur yang tersedia dapat bergantung pada status kontrak dan data pengguna yang terdaftar di sistem perusahaan.
Apakah FIFGO dapat digunakan untuk mengajukan pembiayaan baru?
FIFGO dapat menyediakan informasi dan akses terkait produk pembiayaan FIFGROUP, tetapi ketersediaan pengajuan pembiayaan baru dapat berbeda berdasarkan wilayah, jenis produk, serta kebijakan yang sedang berlaku. Pengguna biasanya tetap perlu melengkapi data pribadi, memenuhi persyaratan, dan menjalani proses verifikasi. Persetujuan pembiayaan tidak otomatis hanya karena aplikasi berhasil diinstal atau formulir telah dikirim.
Bagaimana cara membayar angsuran melalui FIFGO?
Setelah masuk ke akun, pengguna dapat memeriksa kontrak yang aktif dan memilih menu pembayaran apabila tersedia. Aplikasi biasanya menampilkan nominal tagihan, tanggal jatuh tempo, serta pilihan kanal pembayaran yang didukung. Pastikan nama pelanggan, nomor kontrak, dan jumlah pembayaran sudah benar sebelum menyelesaikan transaksi. Simpan bukti pembayaran dan periksa kembali statusnya setelah transaksi berhasil.
Apakah FIFGO aman digunakan untuk data pribadi dan transaksi pembayaran?
FIFGO memerlukan data tertentu untuk mengidentifikasi pengguna, menampilkan kontrak, dan memproses layanan pembiayaan. Gunakan aplikasi resmi yang diunduh dari Google Play Store atau App Store, lalu hindari membagikan PIN, kata sandi, kode OTP, dan informasi kartu kepada siapa pun. Sebaiknya gunakan koneksi internet pribadi, aktifkan pengunci perangkat, dan segera hubungi layanan resmi jika menemukan aktivitas mencurigakan.
Apa yang harus dilakukan jika tidak bisa login atau pembayaran belum tercatat?
Jika mengalami masalah login, pastikan nomor ponsel, kata sandi, dan kode verifikasi yang digunakan sudah benar, kemudian perbarui aplikasi ke versi terbaru. Untuk pembayaran yang belum tercatat, jangan langsung mengulangi transaksi sebelum memeriksa riwayat pembayaran atau rekening sumber dana, karena dapat menyebabkan pembayaran ganda. Simpan bukti transaksi dan hubungi layanan pelanggan resmi FIFGROUP dengan menyiapkan nomor kontrak serta detail pembayaran.

FIFGO: Pembiayaan & Bayar
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui hello.fifgroup@gmail.com, kunjungi http://www.fifgroup.co.id, atau baca https://fifgroup.co.id/public-contribution-info/aksi-nyata-artikel-kebijakan-privasi mereka.










